Mbulim i Plotë për Automjetin në Teksas
Mbulimi i plotë nuk është lloj police. Çfarë përfshin zakonisht ky bashkim mbulimesh në Teksas, kur vlen të mbahet dhe kur nuk vlen.
Aulona Insurance Group është agjenci e pavarur sigurimesh, e licencuar në Teksas (Licenca e Agjencisë #3481412), me zyrë në Plano. Luka Cenaj, agjent i licencuar në Teksas, është rishikuesi zyrtar për çdo faqe mbulimi të këtij sajti.
Licenca e Agjencisë në Teksas #3481412 · NPN 22184980 · Anglisht & Shqip
Në këtë faqe7 seksione
- 1Çfarë do të thotë mbulim i plotë në një policë automjeti në Teksas
- 2Çfarë nuk paguan mbulimi i plotë
- 3Kur mbajtësi i barrës në Teksas kërkon mbulim gjithëpërfshirës dhe përplasjeje
- 4Si funksionon franshiza në një policë automjeti në Teksas
- 5Çfarë vendos Aulona Insurance Group
- 6Ku Aulona Insurance Group nuk është zgjidhja e duhur
- 7Çfarë e lëviz çmimin e një police me mbulim të plotë në Teksas
Çfarë do të thotë mbulim i plotë në një policë automjeti në Teksas
Mbulimi i plotë është një fjalë e bisedës që përdorin shoferët dhe huadhënësit, nuk është term ligjor dhe nuk është produkt. Asnjë ligj i Teksasit nuk e përcakton, dhe kjo shprehje nuk shfaqet askund në një faqe deklaratash.
Ajo që shoferët kuptojnë me mbulim të plotë janë tre mbulime të blera bashkë:
- Përgjegjësia, që paguan personat e tjerë për lëndimet dhe dëmin ndaj pronës që shkakton shoferi
- Mbulimi gjithëpërfshirës, që paguan dëmin mbi automjetin e shoferit nga breshëri, vjedhja, zjarri, përmbytja, vandalizmi dhe përplasjet me kafshë
- Mbulimi i përplasjes, që paguan dëmin mbi automjetin e shoferit nga goditja e një automjeti tjetër ose e një objekti
Teksasi kërkon vetëm të parin. Texas Transportation Code §601.072 vendos minimumin e përgjegjësisë në 30/60/25: 30,000 dollarë për lëndimin e një personi, 60,000 dollarë për lëndimet në një aksident, 25,000 dollarë për dëmin ndaj pronës së tjetrit.
Çfarë nuk paguan mbulimi i plotë
Mbulimi gjithëpërfshirës dhe mbulimi i përplasjes mbulojnë dëmin fizik mbi një makinë, dhe kjo lë disa fatura të zakonshme te pronari.
Jashtë pagesës së një police automjeti me mbulim të plotë në Teksas:
- Prishja mekanike, konsumi dhe marshi që dha shpirt vetë
- Diferenca mes tepricës së kredisë dhe vlerës reale në para të automjetit pas një humbjeje totale, veç nëse mbulimi GAP është blerë veçmas
- Faturat mjekësore të shoferit dhe pasagjerëve, që janë punë e mbrojtjes personale nga lëndimet (PIP)
- Një aksident i shkaktuar nga një shofer pa mbulim, që është punë e mbulimit ndaj shoferëve të pasiguruar dhe të nënsiguruar
Texas Insurance Code §1952.152 dhe §1952.101 kërkojnë nga çdo sigurues të ofrojë mbrojtjen personale nga lëndimet (PIP) dhe mbulimin ndaj shoferëve të pasiguruar. Shoferi mund të refuzojë secilin, por vetëm me shkrim.
Kur mbajtësi i barrës në Teksas kërkon mbulim gjithëpërfshirës dhe përplasjeje
Mbajtësi i barrës mbi automjetin kërkon mbulim gjithëpërfshirës dhe mbulim përplasjeje sepse huadhënësi ka një interes mbi makinën derisa kredia të shlyhet. Kërkesa vjen nga kontrata e kredisë ose e lizingut dhe jo nga ligji i Teksasit, që kërkon vetëm përgjegjësi.
Tri gjëra që kontrata e kredisë zakonisht i kërkon:
- Mbulimi gjithëpërfshirës dhe ai i përplasjes mbahen për gjithë kohëzgjatjen e kredisë
- Mbajtësi i barrës listohet në policë si përfitues i pagesës së dëmit, kështu që pagesa e një kërkese dëmi shkruhet për të dyja palët
- Një franshizë maksimale, franshiza është ajo që në anglisht quhet deductible, shpesh e kufizuar nga kontrata dhe jo e zgjedhur nga shoferi
Një ndërprerje e atij mbulimi i jep mbajtësit të barrës të drejtën të blejë policën e vet dhe t’ia faturojë huamarrësit. Ajo policë mbron interesin e mbajtësit të barrës dhe asgjë të huamarrësit.
Pasi kredia shlyhet, heqja e mbulimit gjithëpërfshirës dhe atij të përplasjes bëhet vendim i pronarit.
Si funksionon franshiza në një policë automjeti në Teksas
Franshiza, në anglisht deductible, është shuma që zbritet nga një pagesë për dëm fizik, e zbatuar për çdo kërkesë dëmi dhe jo për çdo vit.
Mekanika që vlen të dihet përpara një kërkese dëmi:
- Mbulimi gjithëpërfshirës dhe ai i përplasjes mbajnë secili franshizën e vet, dhe të dyja caktohen shpesh në shuma të ndryshme
- Përgjegjësia nuk mban franshizë, sepse përgjegjësia paguan personat e tjerë
- Një franshizë më e lartë ul primin dhe e kthen atë pjesë të çdo dëmi të ardhshëm mbi shoferin
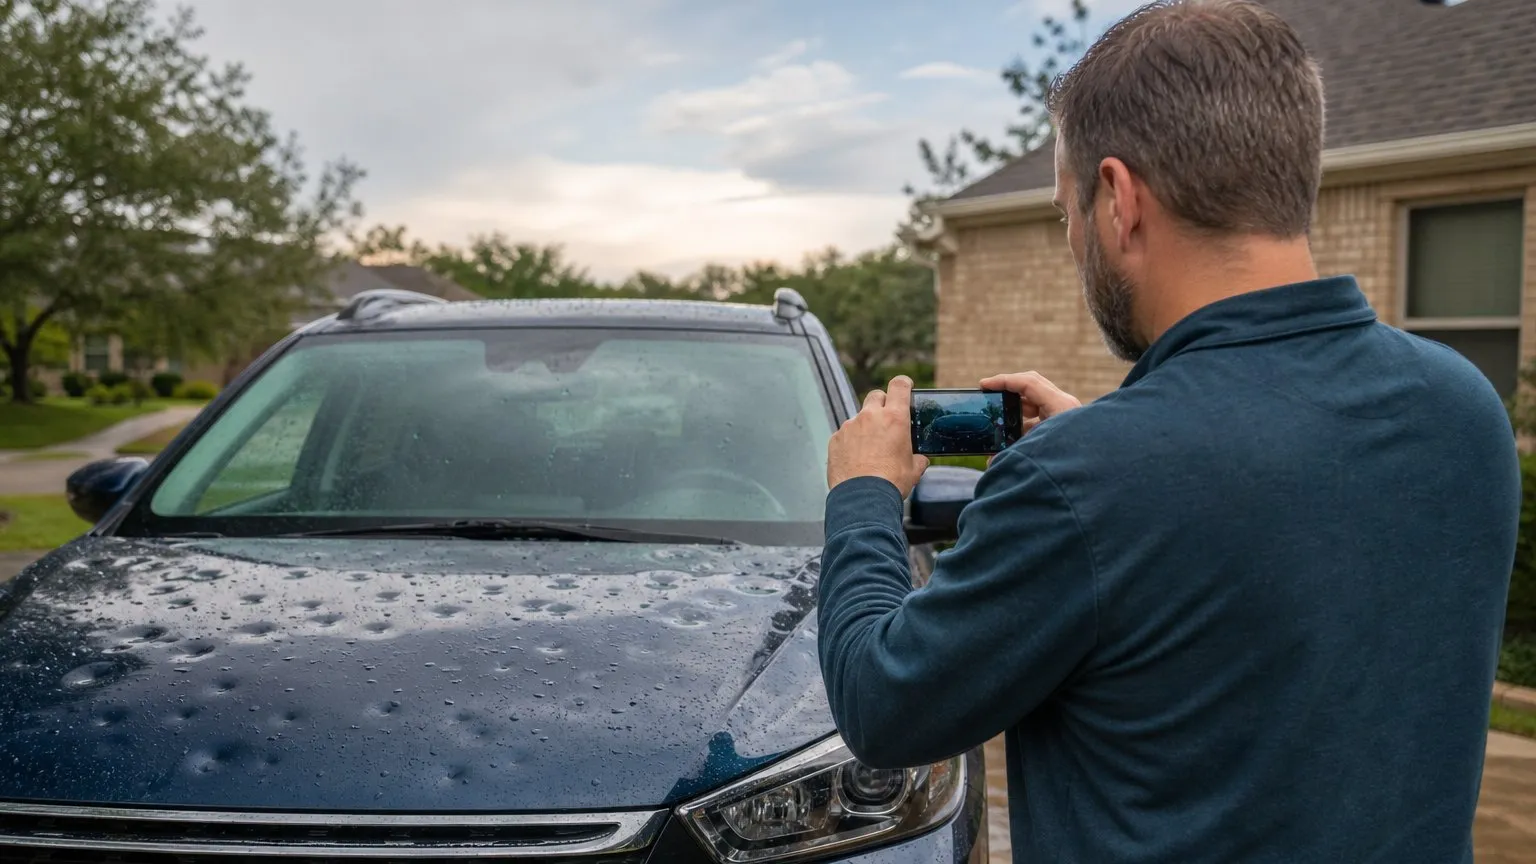
Breshëri është vendi ku ky shkëmbim kafshon në Teksasin e Veriut. Një kërkesë dëmi për breshër mbi një sedan mund të bjerë pranë franshizës, dhe kjo e lë pronarin të paguajë pjesën më të madhe të riparimit mbi një policë që ka mbajtur për vite.
Caktoni franshizën në një shumë që mund ta paguani edhe sot, jo në numrin që tarifohet më mirë.
Çfarë vendos Aulona Insurance Group
Aulona Insurance Group vendos polica personale automjeti me mbulim gjithëpërfshirës dhe mbulim përplasjeje në të gjithë Teksasin, për rrezik standard dhe për rrezik jostandard.
Aulona Insurance Group mund të vendosë:
- Automjete në pronësi të plotë, me kredi ose me lizing, me mbajtësin e barrës të listuar
- Përdorim ditor, personal dhe rekreativ
- Shoferë me gjoba, aksidente me faj ose një ndërprerje mbulimi, me policë jostandarde
- Shoferë që u duhet një depozitim SR-22 bashkë me mbulimin gjithëpërfshirës dhe atë të përplasjes
Luka Cenaj, drejtuesi i licencuar i agjencisë, i shqyrton franshizat dhe kërkesën e mbajtësit të barrës me shoferin në një telefonatë të regjistruar përpara se të lidhet gjë. Një policë e shkruar pa atë franshizë refuzohet nga mbajtësi i barrës, jo nga siguruesi.
Ku Aulona Insurance Group nuk është zgjidhja e duhur
Aulona Insurance Group nuk vendos mbulim gjithëpërfshirës e përplasjeje mbi çdo automjet në Teksas. Kufizimet këtu lidhen me vlerësimin e automjetit, jo me tarifimin e shoferit.
Jashtë tregjeve që agjencia mban:
- Automjete me çmim rekomandues 150,000 dollarë e lart
- Automjete të prodhuara para vitit 1981, dhe ato pa VIN me shtatëmbëdhjetë shifra
- Polica vetëm GAP ose vetëm për ruajtje, që shoferët i kërkojnë ndonjëherë si mbulim i plotë dhe nuk janë asnjëra
- Polica për jo-pronarë, përveç një SR-22 për jo-pronar, për shofer të listuar
Dëmi fizik paguhet kundrejt vlerës reale në para të automjetit, kështu që siguruesi duhet të identifikojë automjetin dhe të çmojë riparimin më parë.
Karavanet dhe kutia postare janë pjesa tjetër e listës, në faqen kryesore.
Një automjet që përdoret për biznes, ose i regjistruar në emër të një LLC, korporate, ortakërie ose trusti, nuk shkruhet në policë personale automjeti. Aulona Insurance Group e vendos atë si automjet tregtar. Shihni Sigurimi i Automjetit Tregtar në Teksas.
Çfarë e lëviz çmimin e një police me mbulim të plotë në Teksas
Primi i një police automjeti në Teksas vendoset nga siguruesi, jo nga Aulona Insurance Group.
Mbulimi gjithëpërfshirës dhe ai i përplasjes e futin automjetin vetë brenda tarifimit, mbi gjithçka që tarifonte më parë pjesën e përgjegjësisë:
- Kostoja e riparimit dhe e zëvendësimit për atë vit, markë, model dhe version
- Franshiza e zgjedhur mbi secilin prej dy mbulimeve, veç e veç
- Historiku i drejtimit, që tarifon pjesën e përgjegjësisë saktësisht si më parë
- Qarku ku qëndron automjeti natën, që cakton territorin e tarifimit
Qëndrimi natën mbart peshë më të madhe sapo dëmi fizik hyn në policë, sepse breshëri në Teksasin e Veriut e në Panhandle dhe vjedhjet në Houston janë dëme gjithëpërfshirëse, jo dëme përgjegjësie.
Aulona Insurance Group nuk boton asnjë prim në këtë sajt dhe nuk i rendit siguruesit sipas çmimit. Numri vjen nga siguruesi, në telefonatë.
Çfarë ndodh kur na kontaktoni
Formular, telefonatë, vendosje. Asnjë çmim nuk shfaqet para se një agjent i licencuar të ketë folur me ju.
Përgjigjuni tetë pyetjeve
Rreth dy minuta. Ju dërgojmë një kod me SMS për të konfirmuar numrin, që të arrijmë personin e duhur.
Një agjent i licencuar ju telefonon
Luka shqyrton mbulimin dhe situatën tuaj. Asnjë çmim nuk shfaqet para asaj telefonate.
Mbulimi vendoset
Shkojmë te kompanitë e sigurimit me të cilat mbajmë marrëveshje përfaqësimi dhe ju themi hapur nëse nuk jemi zgjidhja e duhur.
Kjo faqe është pjesë e temës: Sigurimi i Automjetit në Teksas.
Të lidhura
