A ju duhet sigurim nga përmbytja?
Polica e banesës në Teksas përjashton përmbytjen. Pse mbulimi vjen nga NFIP, dhe si matet rreziku i një adrese jashtë zonave me rrezik të lartë.

Aulona Insurance Group është agjenci e pavarur sigurimesh, e licencuar në Teksas (Licenca e Agjencisë #3481412), me zyrë në Plano. Luka Cenaj, agjent i licencuar në Teksas, është rishikuesi zyrtar për çdo faqe mbulimi të këtij sajti.
Licenca e Agjencisë në Teksas #3481412 · NPN 22184980 · Anglisht & Shqip
Në këtë faqe7 seksione
- 1Përmbytja mbetet jashtë policës së banesës
- 2Çfarë e ngre rrezikun e përmbytjes në një pronë në Teksas
- 3Pse kredidhënësi kërkon sigurim nga përmbytja
- 4Si është në Teksas
- 5Çfarë paguan secila policë në një shtëpi të zhytur në Teksas
- 6Çfarë nuk e ndryshon rrezikun e përmbytjes
- 7Çfarë të keni gati përpara se të pyesni agjentin
Përmbytja mbetet jashtë policës së banesës
Polica e banesës përjashton përmbytjen, prandaj uji që vjen mbi tokë është i pasiguruar, veç kur një policë e veçantë përmbytjeje është tashmë në fuqi. Mbulimi nga përmbytja për një shtëpi në Teksas vjen nga National Flood Insurance Program (NFIP), i drejtuar nga FEMA, i shkruar drejtpërdrejt ose përmes një kompanie Write Your Own.
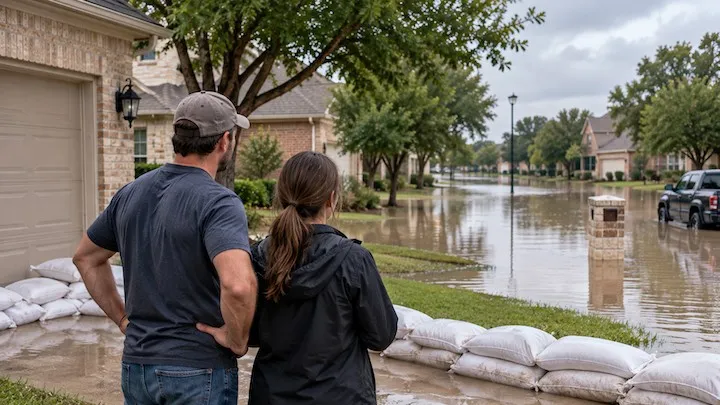
Shkaku dhe pasoja janë të shkurtra këtu. Shiu mblidhet, një përrua ose një kanal shkarkimi mbushet, uji kalon pragun nga jashtë, dhe polica e banesës e lexon dëmin si përmbytje dhe nuk paguan asgjë për të.
Një policë e re NFIP mban një periudhë pritjeje prej 30 ditësh përpara se mbulimi të nisë, sipas kushteve të policës që FEMA boton për National Flood Insurance Program. Blerja e mbulimit nga përmbytja sepse një stuhi është në parashikim nuk funksionon, dhe periudha e pritjes ekziston pikërisht për këtë arsye.
Çfarë e ngre rrezikun e përmbytjes në një pronë në Teksas
Lartësia mbi nivel është fakti që vendos rrezikun e përmbytjes në një pronë në Teksas. Uji zbret teposhtë dhe mblidhet në pikën e ulët, dhe pika e ulët është pyetje e matjes topografike, jo e zonimit.
Pesë fakte të vendit e ngrenë rrezikun:
- Lartësia kundrejt përruas, kanalit bregdetar, kanalit të shkarkimit ose pellgut mbledhës më të afërt
- Terreni që pjerrësohet drejt shtëpisë, jo larg prej saj
- Ndërtimet më sipër rrjedhës, që zëvendësuan tokën thithëse me asfalt dhe çati
- Një platformë betoni afër nivelit të rrugës, në rrugë që bëhet kanal në shi të dendur
- Një pozicion poshtë një digë ose një shkarkimi të kontrolluar
Hartat e përmbytjeve të FEMA-s tregojnë zonat e rrezikut për një adresë në Teksas. Një hartë përmbytjeje është kufi rregullator i nxjerrë nga modelim, jo premtim për rrugën e ujit.
Pse kredidhënësi kërkon sigurim nga përmbytja
Një kredidhënës i rregulluar ose i siguruar nga qeveria federale duhet të kërkojë sigurim nga përmbytja për një ndërtesë që ndodhet në një Special Flood Hazard Area, zona me rrezik të lartë në hartën e përmbytjeve të FEMA-s, sipas kërkesës së blerjes së detyrueshme në 42 U.S.C. §4012a. Kërkesa ndjek kredinë hipotekore dhe nuk ndjek leximin që huamarrësi i bën rrezikut.
Tri pasoja rrjedhin nga ky rregull:
- Kredidhënësi urdhëron një përcaktim të zonës së përmbytjes në mbylljen e kredisë, dhe sërish kur FEMA rishikon hartën
- Një rishikim i hartës mund të tërheqë një kredi ekzistuese brenda kërkesës në mes të afatit
- Kredidhënësi mund t’i vendosë mbulimin me detyrim një huamarrësi që nuk e blen, sipas kushteve të kredidhënësit
Jashtë një Special Flood Hazard Area kërkesa zhduket dhe uji nuk zhduket. Heshtja e kredidhënësit është vendim kreditimi, dhe kurrë vlerësim i rrezikut.
Si është në Teksas
Teksasi përmbytet nga shiu po aq sa nga bregdeti, dhe të dyja vijnë nën polica të ndryshme. Zyra e parashikimit Fort Worth/Dallas e National Weather Service, së bashku me zyrat Houston/Galveston dhe Austin/San Antonio, nxjerrin paralajmërimet për përmbytje të rrufeshme që i paraprijnë një kërkese dëmi nga përmbytja në brendësi të Teksasit.
Era dhe përmbytja ndahen nga njëra-tjetra në bregdetin e Teksasit. Texas Windstorm Insurance Association (TWIA) shkruan erën e stuhisë dhe breshërin për 14 qarqet bregdetare të nivelit të parë dhe për pjesë të Harris County në lindje të Highway 146, sipas Texas Insurance Code ch. 2210, dhe TWIA nuk shkruan përmbytje. Dallga e stuhisë është përmbytje.
Aulona Insurance Group vendos mbulimin për të cilin bëhet fjalë në këtë pyetje: Sigurimi nga përmbytja në Teksas.
Çfarë paguan secila policë në një shtëpi të zhytur në Teksas
Dëmi nga uji bie nën polica të ndryshme sipas vendit nga ku erdhi uji, dhe ky dallim vendos gjithçka.
| Si erdhi uji | Polica e banesës | Polica NFIP e përmbytjes |
|---|---|---|
| Uji që ngrihet nga përrua ose kanal bregdetar | Përjashtohet | Mbulohet |
| Përmbytja e rrugës që hyn në shtëpi | Përjashtohet | Mbulohet |
| Dallga nga një stuhi me emër | Përjashtohet | Mbulohet |
| Shiu përmes një çatie të hapur nga era | Mbulohet | Përjashtohet |
| Tub furnizimi i shpërthyer brenda murit | Mbulohet | Përjashtohet |
| Kthimi i ujërave të zeza ose kanalizimit | Vetëm me aneks | Vetëm i kufizuar |
Mbulimi NFIP për ndërtesën dhe për sendet brenda blihen veçmas. Qiramarrësi blen vetëm sendet, dhe pronari që blen vetëm ndërtesën e lë mobilierinë pa mbulim.
Çfarë nuk e ndryshon rrezikun e përmbytjes
Të qenit jashtë një Special Flood Hazard Area nuk e ndryshon tokën nën një shtëpi në Teksas. Kufiri i hartës është vijë rregullatore e nxjerrë nga një model, dhe uji nuk ka lexuar kurrë një të tillë.
Pesë ndryshime lëvizin letrat dhe nuk lëvizin rrezikun:
- Një rishikim i hartës së FEMA-s që e nxjerr një adresë jashtë zonës me rrezik të lartë
- Kredidhënësi që heq kërkesën pas një rifinancimi
- Një shtëpi që nuk është përmbytur kurrë, në një rrugë që është përmbytur
- Një kufi i lartë i ndërtesës në policën e banesës, që prapëseprapë përjashton përmbytjen
- Një franshizë për stuhi me emër, që është term i erës së stuhisë dhe nuk është mbulim nga përmbytja
Periudha e pritjes prej 30 ditësh e NFIP-së nuk përkulet as për një parashikim moti. Koha është pjesa e vetme e këtij vendimi që nuk ndreqet më pas.
Çfarë të keni gati përpara se të pyesni agjentin
Nisni nga adresa dhe nga zona e përmbytjes. Çdo gjë tjetër në një kuotim NFIP rrjedh nga vendi ku ndodhet ndërtesa dhe sa lart ndodhet.
Kini këto përpara:
- Adresën e pronës dhe zonën e përmbytjes nga përcaktimi më i fundit
- Një certifikatë lartësie për ndërtesën, nëse ekziston
- Vitin e ndërtimit, tipin e themelit, dhe nëse ka bodrum apo hapësirë nën dysheme
- Kërkesat e mëparshme të dëmit nga përmbytja në atë adresë, përfshirë kërkesat përpara se prona të ishte e juaja
- Nëse kredia hipotekore kërkon mbulim, dhe shumën e kërkuar
Kërkesat e mëparshme peshojnë edhe kur nuk janë tuajat. Historiku i përmbytjeve u ngjit ndërtesës, prandaj kërkesa e shitësit është pjesë e dosjes tuaj.
Mbani pranë zonën e përmbytjes dhe datën e kalimit të pronësisë ose të rinovimit, sepse periudha e pritjes e NFIP-së është e fiksuar dhe Aulona Insurance Group e vendos mbulimin e përmbytjes NFIP ose Write Your Own brenda saj.
Çfarë ndodh kur na kontaktoni
Telefonatë kthyese, bisedë, vendosje. Asnjë çmim nuk shfaqet para se një agjent i licencuar të ketë folur me ju.
Kërkoni një telefonatë
Lini një numër dhe një orar të përshtatshëm në faqen e kontaktit, ose telefononi agjencinë drejtpërdrejt. Ju dërgojmë një kod për të konfirmuar numrin.
Një agjent i licencuar ju telefonon
Luka shqyrton mbulimin dhe situatën tuaj. Asnjë çmim nuk shfaqet para asaj telefonate.
Mbulimi vendoset
Shkojmë te kompanitë e sigurimit me të cilat mbajmë marrëveshje përfaqësimi dhe ju themi hapur nëse nuk jemi zgjidhja e duhur.
Të lidhura
